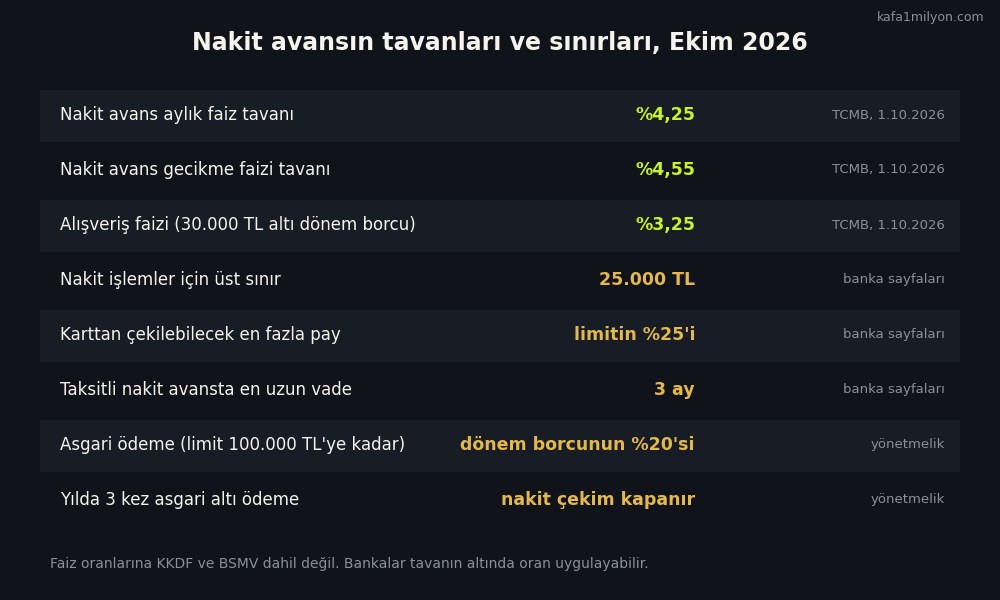
Nakit avans, kredi kartının limitinden ATM, mobil uygulama ya da şube üzerinden nakit para çekmektir. Alışverişten farkı, faizin ekstreyi beklemeden çekildiği gün işlemeye başlamasıdır. 1 Ekim 2026'dan geçerli azami faiz aylık %4,25; bu faize ayrıca %15 KKDF ve %15 BSMV ekleniyor.14
- Aynı 10.000 TL kartla harcanınca 0 TL, nakit çekilince neden 650 TL'yi aşan bir maliyet çıkarıyor?
- Limiti 200 bin TL olan bir kart sahibi neden yine de 25.000 TL'den fazla nakit çekemiyor?
- Karttan bir arkadaşının IBAN'ına para göndermek hangi kalemde sayılıyor?
- Bankaların Ekim kampanyalarındaki faizsiz 25.000 TL avanstan kimler yararlanabiliyor?
"Nakit" araması 14 Ekim sabahı saat 05.36'da Trendler listesine girdi ve birkaç saat içinde üçüncü sıraya çıktı; Google'daki arama hacmi yaklaşık 21 bine ulaştı. Aynı terimin altında en çok sorulan soru "Nakit avans nedir?" oldu. Öneri kutusundaki varyantlar da aynı yere bakıyor: "faizi günlük mü", "ödenmezse ne olur", "limiti her ay yenilenir mi".
Alışverişten neden daha pahalı?
Kartla alışveriş yaptığında borç hesap kesim tarihinde ekstreye yazılır ve son ödeme gününe kadar tamamını ödersen faiz çıkmaz. Nakit avansta bu ara yok. 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu'nun 26. maddesi, nakit kullanımında faizin işlem tarihinden başlatılabileceğini açıkça yazıyor.2 Bankalar da ürün sayfalarında faizin çekim tarihinden ödeme gününe kadar günlük işlediğini söylüyor.3
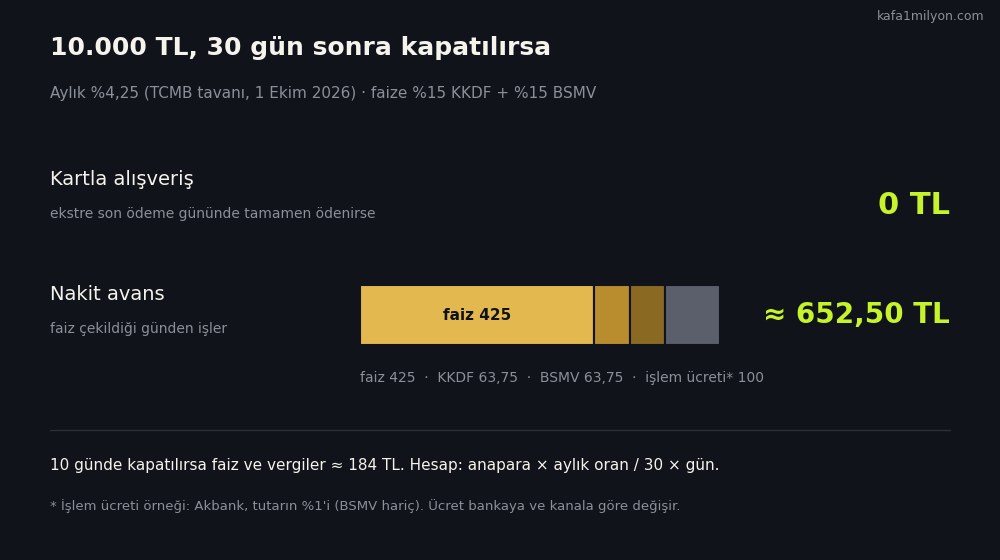
Hesap basit: anapara çarpı aylık oran, bölü 30, çarpı gün sayısı. 10.000 TL'yi tavan oranla çekip 30 gün sonra kapatırsan faiz 425 TL tutar. Üstüne KKDF ve BSMV olarak 63,75'er lira eklenir, toplam 552,50 TL olur. Bazı bankalar bunun dışında işlem ücreti alıyor; Akbank'ın sayfasında bu ücret, vergisi hariç tutarın %1'i olarak yazıyor.3 Aynı parayı 10 günde geri ödersen faizle vergiler yaklaşık 184 TL'de kalır.
Daha ucuza getirmek için beş adım
1. Onay ekranındaki oranı oku. Tavan %4,25 olsa da bankalar daha düşük oran uygulayabiliyor ve mobil uygulamada kişiye özel teklif tanımlayabiliyor. Bildirimdeki oran ile işlem ekranındaki oran aynı değilse geçerli olan ekrandaki rakamdır.
2. Ücreti ve kanalı sor. Başka bankanın ATM'sinden ya da yurt dışından yapılan çekimlerde, bankanın kendi ücretine aracı kurumun masrafı da ekleniyor.3 Taksitli avansta bazı bankalar işlem ücreti almıyor; Anadolubank sayfasında bunu açıkça yazıyor.6
3. Ekstreyi bekleme. Faiz günlük işlediği için borcu hesap kesim tarihinden önce ödemek, işleyen günleri keser. Kart borcuna ekstre gelmeden de ödeme yapılabiliyor; İş Bankası erken ve kısmi ödemede faizin kalan anapara üzerinden hesaplandığını yazıyor.4
4. Peşin ile taksitliyi karşılaştır. Peşin avansta faiz günlük işler, taksitlide her ay aylık oran uygulanır.5 Bugün bankaların çoğu en fazla 3 taksit sunuyor. 25.000 TL'yi tavan oranla 3 taksite bölersen, vergiler dahil aylık taksit yaklaşık 9.270 TL, toplam geri ödeme yaklaşık 27.810 TL olur.
5. Asgari ödemeyi kaçırma. Limiti 100.000 TL'ye kadar olan kartlarda asgari tutar dönem borcunun %20'si, daha yüksek limitlerde %40'ıdır. Bir takvim yılında üç kez asgarinin altında ödeme yapılan kart, borcun tamamı ödenene kadar nakit çekime ve limit artışına kapanır. Üç dönem üst üste ödenmezse alışverişe de kapanır.7
En sık yapılan hatalar
En yaygın hata, limiti nakit kotası sanmak. Limitin büyük olması çekilebilecek nakdi artırmıyor. İş Bankası'nın sayfasında nakit avans, müşteri limitinin %25'iyle ve en fazla 25.000 TL ile sınırlı. Garanti BBVA ve Yapı Kredi de müşteri başına aynı 25.000 TL'yi yazıyor; Akbank'ta ATM'den tek seferde çekilebilen tutar 4.000 TL.453 Bu sınırın yayımlanmış bir karar metni yok. Haberlere göre BDDK'nın 2024 başında bankalara verdiği talimata dayanıyor ve 2026'da gevşetileceği konuşulmuştu, ama Ekim 2026 itibarıyla bankaların sayfalarında hâlâ 25.000 TL ve 3 ay yazıyor.8
İkinci hata, ATM'ye gitmeden yapılan işlemleri gözden kaçırmak. Akbank'ın listesinde kredi kartından EFT ve havale, BKM Express ile para gönderme ve taksitli borç transferi de nakit işlem sayılıyor; hepsi aynı 25.000 TL'lik toplamın içinde.3 Karttan bir arkadaşının IBAN'ına gönderdiğin para da nakit avans faiziyle hesaplanıyor.
Üçüncüsü asgari ödemeyi kurtuluş sanmak. Asgariyi ödemek gecikme faizinden korur, ama kalan bakiyeye nakit faizi işlemeye devam eder.2
Aramalarda başka ne soruluyor?
"Nakit avans faizi günlük mü" sorusunun cevabı peşin avansta evet, taksitlide hayır. "Limiti her ay yenilenir mi" diye soranlar için: nakit limiti aylık bir hak gibi sıfırlanmıyor, ödediğin kadar yeniden açılıyor. Akbank devam eden nakit borcunun da 25.000 TL'yi aşamayacağını yazıyor.3
"Ödenmezse ne olur" sorusunun cevabı kanunda. Asgari tutar son ödeme tarihinden sonraki üç ay içinde ödenmez ve bankanın bildiriminden itibaren bir ay içinde de kapatılmazsa kartlar iptal edilir, borcun tamamı ödenene kadar o bankadan yeni kart çıkmaz.2 HSBC'nin sözleşme öncesi bilgi formuna göre asgari tutar üst üste üç dönem ödenmezse hesap kat ediliyor ve ileride ekstreye yansıyacak taksitler dahil bütün borç tek seferde isteniyor.10
Faizsiz nakit avans da çok aranıyor. Ekim 2026'da Akbank, DenizBank, VakıfBank ve Garanti BBVA, ilk kez kredi kartı alan müşterilere 3 ay vadeli, 25.000 TL'ye kadar faizsiz taksitli avans veriyor. Kampanyalar mevcut kart sahiplerini kapsamıyor ve çekilebilecek tutar yine kart limitinin %25'iyle sınırlı.9
Sık sorulan sorular
Yurt dışında kredi kartıyla ATM'den para çekmek de nakit avans mı? Evet. Bankalar yurt dışındaki çekimi de nakit avans olarak işliyor ve aracı kurumların masrafını ücrete ekliyor.3
Taksitli avansı erken kapatabilir miyim? Çoğu bankada kapatabilirsin. Garanti BBVA'nın sayfasına göre erken kapamada kalan anaparaya günlük nakit faizi işletiliyor, vadesi geçmiş taksitlerin faizi ise geri ödenmiyor.5
Faiz oranı ne zaman değişir? TCMB azami oranları her ayın sondan beşinci iş günü ilan ediyor.1 Nakit avans tavanı 1 Ocak 2026'dan beri %4,25'te duruyor; 1 Kasım 2026'dan geçerli tablo ekim ayının sondan beşinci iş gününde aynı TCMB sayfasında yayımlanacak.
Dipnotlar ve Kaynaklar
- Türkiye Cumhuriyet Merkez Bankası, "Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları" (1.10.2026 geçerlilik tarihli tablo; Tebliğ 2020/16 yöntemi). tcmb.gov.tr ↩
- 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu, md. 8 (asgari tutarın ödenmemesi ve kart iptali) ve md. 26 (faiz hesaplaması, nakit kullanımında işlem tarihi). mevzuat.gov.tr ↩
- Akbank, "Nakit Avans" ürün sayfası: aylık faiz, %1 işlem ücreti, 25.000 TL toplam nakit işlem sınırı, ATM'de tek seferde 4.000 TL, nakit sayılan işlemler. akbank.com ↩
- Türkiye İş Bankası, "Nakit İhtiyaçlarınız İçin" sayfası: nakit avans müşteri limitinin %25'i ve en fazla 25.000 TL; faize %15 KKDF ve %15 BSMV. isbank.com.tr ↩
- Garanti BBVA, "Ücretsiz Taksitli Nakit Avans" sayfası: aylık %4,25, 25.000 TL müşteri bazında ortak sınır, taksitlide aylık faiz, erken kapama koşulları. garantibbva.com.tr; Yapı Kredi, "Taksitli Nakit Avans". yapikredi.com.tr ↩
- Anadolubank, "Nakit Avans ve Taksitli Nakit Avans" sayfası: taksitli nakit avansta işlem ücreti alınmaması, KKDF ve BSMV. anadolubank.com.tr ↩
- Türkiye İş Bankası, "Kartlar Hakkında Önemli Uyarılar": asgari ödeme oranları (%20 / %40) ve Banka Kartları ve Kredi Kartları Hakkında Yönetmelik değişikliği (Resmî Gazete, 08.10.2013) uyarınca nakit çekim ve limit artışı kısıtı. isbank.com.tr ↩
- 05.com.tr, "BDDK, Kredi Kartı Nakit Avans Tavan ve Vadesini 2026'da Güncelleyecek", 21.11.2025 (2024 başındaki talimat ve planlanan gevşeme). 05.com.tr ↩
- Ekim 2026 yeni müşteri kampanyaları: Akbank "%0 Faizli Taksitli Avans" akbank.com; DenizBank "İlk Kart Başvurunuza Faizsiz 25.000 TL Taksitli Nakit Avans" denizbank.com; VakıfBank kampanyası (09.10.2026 aktarımı) kamusondakika.net; Garanti BBVA Bonus yeni müşteri kampanyası (1-31 Ekim 2026). ↩
- HSBC, Kredi Kartı Sözleşme Öncesi Bilgilendirme Formu: temerrüt hâli, üst üste üç dönem asgari ödenmemesinde hesabın kat edilmesi. hsbc.com.tr ↩
Bu içerik genel bilgilendirme amaçlıdır; borçlanma veya yatırım tavsiyesi değildir. Oranlar, sınırlar ve kampanyalar 14 Ekim 2026 itibarıyla TCMB ve bankaların sayfalarından alınmıştır. İşlemi onaylamadan önce bankanın ekranındaki oranı ve ücreti kontrol et.
kafa1milyon
Meraklı bir kafa. Bilimsel makaleleri, arşiv belgelerini ve saha notlarını okuyup gündelik dile çeviriyor; bilinmeyeni bilinmiyor diye yazmaktan çekinmiyor.